Le vrai quadrant d’investissement : un cadre pour lire les cycles, pas une prédiction
Quand un dirigeant me demande comment positionner son portefeuille, je vois souvent la même urgence dans ses yeux. Il a entendu parler du « quadrant investissement » quelque part, il a vu un schéma qui traîne sur LinkedIn, et il veut une réponse simple. Le problème ? On lui a probablement vendu deux cadres différents sous le même nom.
Dans ma pratique, je commence toujours par lever cette ambiguïté. Parce que confondre Charles Gave et Robert Kiyosaki, c’est comme confondre une carte marine avec un plan de métro. Les deux sont utiles, mais ils ne répondent pas à la même question.
La confusion classique entre la matrice de Charles Gave et les quadrants de Kiyosaki
Charles Gave, économiste et fondateur de Gavekal, a popularisé une matrice macro-économique. Elle croise deux variables : la croissance et l’inflation. Le résultat ? Quatre scénarios possibles, chacun favorisant une classe d’actifs différente.
Robert Kiyosaki, lui, parle de quatre quadrants de revenus : Salarié, Indépendant, Chef d’entreprise, Investisseur. C’est un outil de réflexion sur votre rapport au travail et au capital. Rien à voir avec l’allocation d’actifs.
Alors, pourquoi cette confusion ? Parce que les deux utilisent un carré à quatre cases. Et que sur Internet, les raccourcis visuels l’emportent sur la précision.
Mon conseil : ne cherchez pas à tout fusionner. Utilisez Gave pour votre portefeuille, Kiyosaki pour votre trajectoire professionnelle et patrimoniale.
Les deux axes qui gouvernent tout : croissance et inflation
La matrice de Gave repose sur deux axes :
– La croissance économique, comparée à son potentiel.
– L’inflation, comparée à la cible des banques centrales.
Chaque combinaison crée un environnement différent pour vos investissements. Et c’est là que le cadre devient concret. Parce qu’il ne s’agit pas de prédire l’avenir, mais de savoir dans quel scénario vous êtes, et d’ajuster votre allocation en conséquence.
Un point que je répète à mes clients : ce modèle est cyclique. Vous allez traverser ces quadrants au fil des années. L’objectif n’est pas d’avoir raison tout le temps, mais de ne pas être ruiné quand le cycle tourne.
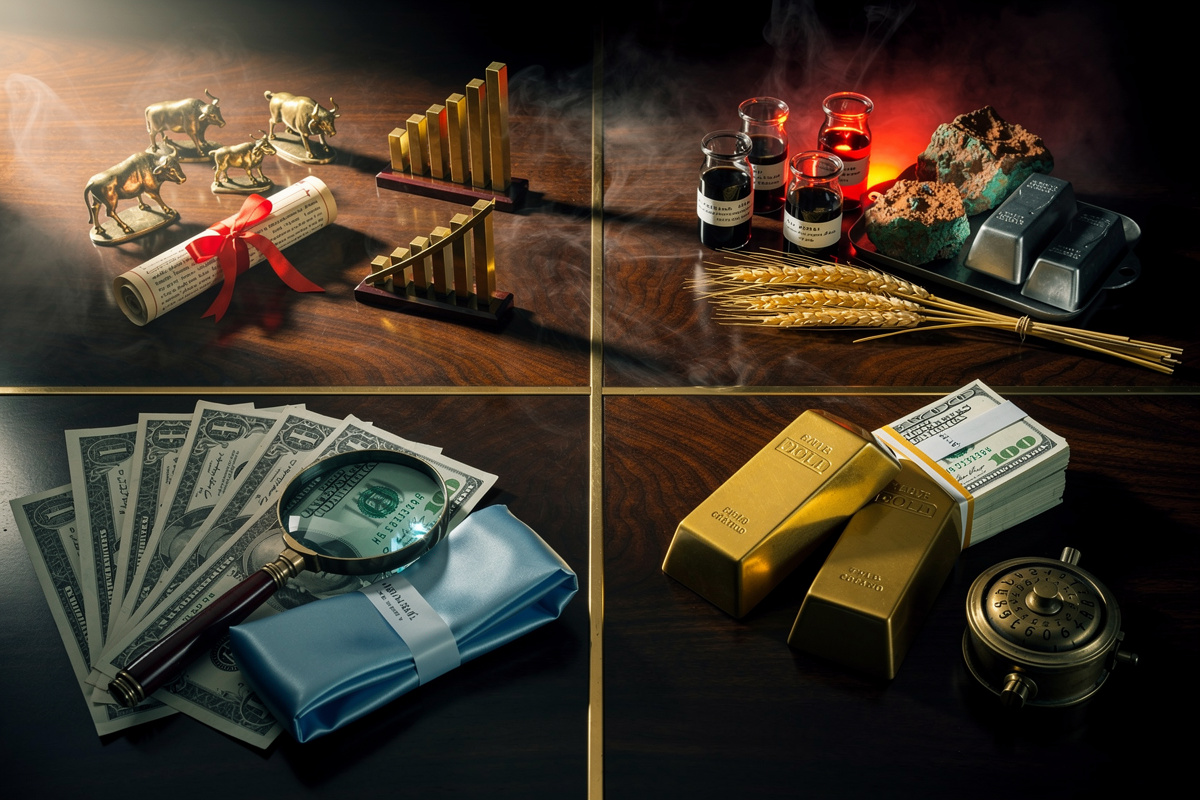
Les 4 quadrants de Charles Gave : quels actifs pour chaque scénario économique
Passons au concret. Voici les quatre configurations possibles, et la logique qui relie chaque environnement économique à une classe d’actifs.
Croissance + désinflation : les actions en tête de gondole
C’est le scénario idéal pour la bourse. La croissance soutient les bénéfices des entreprises. La désinflation permet aux banques centrales de rester accommodantes. Les taux d’intérêt baissent ou restent bas, ce qui augmente la valeur actuelle des flux futurs.
Dans ce quadrant, j’augmente mécaniquement mon exposition aux actions. Pas uniquement sur les grands indices type CAC 40 ou S&P 500. Je regarde aussi les petites et moyennes capitalisations, plus sensibles à l’accélération économique.
Le portefeuille devient offensif. Mais je garde toujours une poche de sécurité, parce que les cycles ne préviennent pas avant de tourner.
Croissance + inflation : les matières premières et l’or prennent le relais
La croissance est là, mais les prix grimpent. Les entreprises voient leurs marges se comprimer. Les banques centrales commencent à resserrer leur politique monétaire. Résultat : les actions souffrent, malgré une économie qui tourne.
Ce que je privilégie dans ce contexte : les matières premières, l’énergie, et l’or. L’or agit comme une protection contre l’érosion monétaire. L’énergie, elle, profite directement de la hausse des prix.
Dans ma pratique, j’alloue souvent 15 à 20 % en ETF énergétiques quand ce scénario se dessine. C’est une poche de conviction, pas un pari aveugle. Les données comme le PMI et les prix à la production me donnent le signal.
Récession + désinflation : obligations d’État et duration
La croissance ralentit, l’inflation reflue. C’est le moment où la demande s’effondre. Les entreprises réduisent leurs investissements. Le consommateur serre la ceinture. Les banques centrales baissent leurs taux pour soutenir l’économie.
Dans ce quadrant, les obligations d’État deviennent reines. La baisse des taux fait monter leur prix. Si la duration est longue, l’effet de levier est plus marqué.
Je le dis clairement : ce n’est pas le scénario le plus excitant. Mais c’est celui qui protège le capital quand tout le reste dégringole. Et protéger le capital, c’est encore le meilleur moyen de le faire fructifier sur le long terme.
Stagflation : le cash et l’or comme bouclier
Le pire des mondes. La croissance est à l’arrêt, l’inflation reste élevée. Les banques centrales ne peuvent pas baisser les taux sans nourrir l’inflation, ni les monter sans casser une économie déjà fragile.
Les actions souffrent, les obligations aussi, car l’inflation érode leur rendement réel. Il reste deux refuges :
– L’or, qui conserve sa valeur quand la monnaie se déprécie.
– Le cash, qui offre une option réelle : attendre des valorisations plus attractives.
Dans ce quadrant, je réduis fortement le risque. Ce n’est pas le moment de faire le malin. C’est le moment de rester en vie financièrement.
| Scénario économique | Classe d’actifs à privilégier | Logique principale |
|---|---|---|
| Croissance + désinflation | Actions, petites capitalisations | Bénéfices solides, taux bas |
| Croissance + inflation | Matières premières, or, énergie | Protection contre l’érosion des marges |
| Récession + désinflation | Obligations d’État, duration longue | Baisse des taux, hausse des prix obligataires |
| Stagflation | Or, cash | Préservation du capital, option d’attente |
Comment vous situer dans le bon quadrant aujourd’hui sans boule de cristal
C’est la question que tout le monde me pose. Et je comprends pourquoi. Parce que lire les chiffres économiques, c’est déjà un métier.
Pourtant, vous pouvez vous positionner sans être économiste de formation. Il suffit de regarder trois indicateurs simples, régulièrement, et de les croiser.
Les indicateurs précis à surveiller (PMI, inflation sous-jacente, courbe des taux)
Le PMI composite mesure la santé du secteur privé. Au-dessus de 50, l’économie est en expansion. En dessous, elle se contracte. C’est un excellent proxy de la croissance réelle, publié chaque mois.
Pour l’inflation, ne vous arrêtez pas à l’indice global. L’inflation sous-jacente, qui exclut l’énergie et l’alimentation, donne une vision plus stable de la tendance de fond.
Enfin, la courbe des taux. Si les taux courts dépassent les taux longs, c’est un signal historique de récession. Ce n’est pas infaillible, mais c’est un indicateur que je regarde avant chaque arbitrage important.
Mon approche terrain : 3 signaux qui déclenchent mon arbitrage
Je ne suis pas un adepte du trading haute fréquence. Mon approche est plus posée. Je surveille ces trois signaux et j’agis seulement quand ils se confirment mutuellement.
1. Le PMI passe sous les 50 deux mois consécutifs.
2. L’inflation sous-jacente accélère alors que la croissance ralentit.
3. La courbe des taux s’inverse ou se redresse brutalement.
Quand ces signaux s’alignent, je modifie mon allocation. Pas de panique, pas de fuite éclair. Mais je réduis le risque du portefeuille, et je déplace une partie des capitaux vers les actifs du quadrant correspondant.
C’est une discipline, plus qu’une science. Et c’est précisément cette discipline qui fait la différence sur le long terme.
Les quadrants de Kiyosaki : le piège de vouloir devenir investisseur trop vite
On ne peut pas parler de quadrant d’investissement sans évoquer Robert Kiyosaki. Son fameux schéma E-S-B-I est souvent mal compris, et il est utilisé pour vendre des formations plus ou moins sérieuses.
Le principe est simple. Quatre cases, deux à gauche, deux à droite. À gauche : Salarié (E) et Indépendant (S). À droite : Chef d’entreprise (B) et Investisseur (I). Selon Kiyosaki, la sécurité financière passe par un déplacement vers la droite.
Le problème ? Beaucoup de gens sautent directement vers I, sans passer par B, et se font massacrer.
E, S, B, I : pourquoi la gauche du schéma n’est pas une honte
Je vais vous dire une vérité inconfortable : être salarié ou indépendant n’est pas un échec. C’est une position. Et certaines positions sont parfaitement adaptées à votre situation actuelle.
L’erreur, c’est de croire que le quadrant I est une destination magique. Pour investir efficacement, il faut du capital. Pour avoir du capital, il faut souvent épargner. Et pour épargner, il faut des revenus stables, donc un certain ancrage dans les quadrants de gauche.
Kiyosaki a raison sur un point : la dépendance au salaire est une fragilité. Mais la réponse n’est pas de tout quitter du jour au lendemain. C’est de construire progressivement des actifs qui génèrent des revenus.
Le passage vers B et I : une question de capacité, pas de richesse
Dans mon métier, j’accompagne des dirigeants qui veulent passer de S à B. Et je vois systématiquement la même erreur : ils confondent le statut juridique avec la capacité opérationnelle.
Créer une SAS ne fait pas de vous un chef d’entreprise. Détenir des actions ne fait pas de vous un investisseur. Le quadrant I repose sur une capacité d’analyse, une gestion du risque, et une tolérance à la volatilité que l’on ne développe pas en suivant trois vidéos YouTube.
Avant de viser les quadrants de droite, posez-vous la vraie question : quel est votre avantage compétitif ? Si c’est votre expertise métier, restez S et investissez une partie de vos revenus dans des actifs que d’autres gèrent. C’est une stratégie parfaitement légitime.
Le quadrant d’investissement a des limites : voici comment l’utiliser sans vous brûler
J’aime ce cadre parce qu’il est structurant. Mais je serais malhonnête si je ne mentionnais pas ses limites. La principale, c’est la difficulté d’anticiper les changements de scénario.
Pourquoi la stratégie active de Gave est difficile à exécuter seul
Le modèle de Charles Gave est avant tout un outil de trading actif. Il suppose de détecter les bascules de cycle assez tôt pour réallouer son portefeuille. C’est faisable pour un professionnel qui suit les données chaque semaine. C’est beaucoup plus compliqué pour un dirigeant occupé à gérer son entreprise.
Je le dis franchement : si vous n’avez pas le temps de suivre les indicateurs, ne faites pas d’allocation dynamique par vous-même. Vous risquez d’acheter trop tard et de vendre au pire moment, exactement comme la majorité des investisseurs particuliers.
Le cadre est utile pour comprendre, pas pour devenir un trader du dimanche.
L’alternative passive : le portefeuille All-Weather de Ray Dalio
Ray Dalio, fondateur de Bridgewater, a proposé une solution élégante : un portefeuille conçu pour traverser tous les environnements économiques. L’idée n’est pas de prédire le quadrant, mais d’être présent dans chacun d’eux en permanence.
L’allocation classique du All-Weather comprend environ 30 % d’actions, 40 % d’obligations à long terme, 15 % d’obligations intermédiaires, 7,5 % d’or et 7,5 % de matières premières. Simple. Mais terriblement efficace sur la durée.
Pour un épargnant qui veut investir sans y passer ses week-ends, c’est une alternative crédible à la stratégie active de Gave. Elle ne promet pas de battre le marché. Elle promet de ne pas être détruit par les cycles.
La question crypto dans le quadrant : mon avis nuancé
On me demande souvent où placer le Bitcoin dans cette grille. Ma réponse est simple : il ne s’y place pas proprement.
Le Bitcoin n’est ni une action, ni une obligation, ni une matière première classique. Son comportement ressemble parfois à l’or, parfois à un actif de croissance spéculative, et parfois à rien du tout.
Dans ma pratique, je considère la crypto comme une poche de risque séparée, hors quadrant. Je l’alloue uniquement après avoir sécurisé les autres briques du portefeuille. Et je n’y mets jamais plus que ce que le client est prêt à perdre intégralement.
Ce n’est pas du mépris. C’est une question de construction patrimoniale. Le quadrant d’investissement fonctionne avec des actifs dont les cycles sont documentés. La crypto, elle, écrit encore son histoire.
En résumé, le quadrant d’investissement est un outil puissant, à condition de savoir à quel cadre vous faites référence. La matrice de Gave vous aide à naviguer dans les cycles économiques. Celle de Kiyosaki vous aide à réfléchir à votre trajectoire de revenus. L’une ne remplace pas l’autre. Et aucune des deux ne remplace une discipline d’épargne, une capacité d’analyse, et un peu d’humilité face aux marchés.