Le vrai danger est l’usage induit, pas le vol de données
Quand on vous demande un relevé de compte, vous imaginez un pirate informatique ou une faille de sécurité. En réalité, le risque le plus fréquent est beaucoup plus banal : le récepteur utilise le document pour prendre une décision que vous n’aviez pas anticipée. Un assureur peut y voir une raison de réévaluer votre cotisation, un banquier de requalifier votre chiffre d’affaires. Le document n’est pas volé, il est simplement détourné de son objectif initial. Le danger ne vient pas du fichier que vous envoyez, mais de ce que le récepteur en fera après.
Pourquoi un assureur ou un banquier peut utiliser votre relevé contre vous
Prenons un exemple courant : vous demandez un devis pour une assurance professionnelle. On vous réclame un relevé de compte pour justifier votre activité. Le conseiller repère des entrées régulières qu’il interprète comme un autre chiffre d’affaires, et il ajuste sa prime à la hausse. Vous pensiez fournir une preuve de solvabilité, vous avez offert une photographie complète de vos flux financiers. Résultat : une cotisation plus élevée, sans possibilité de négocier. Pour éviter cela, masquez tout ce qui n’est pas nécessaire.
L’angle mort du « service client »
Autre situation classique : vous transmettez votre relevé à un service client pour résoudre un litige de prélèvement. Le gestionnaire le transfère en interne à un autre service, sans vous demander votre accord. Un service marketing peut l’utiliser pour analyser vos habitudes, un service recouvrement pour évaluer votre solvabilité. Vous perdez la maîtrise de l’usage. C’est pour cela qu’il faut toujours exiger une confirmation écrite de l’usage prévu, avant l’envoi.
Les 3 risques concrets que je constate dans les TPE que j’accompagne
Je vois régulièrement des dirigeants de petites entreprises confrontés à ces trois situations.
Le refus de prestation déguisé sur la base d’une « anomalie » repérée dans les flux
Un client m’a raconté qu’un fournisseur avait refusé de renouveler un contrat après avoir analysé son relevé. Le fournisseur prétendait avoir détecté une « anomaly » dans les flux, mais en réalité il cherchait à se dégager. Le relevé fournissait un prétexte. Même si vous n’avez rien à cacher, vous donnez une arme à l’autre partie.
La conservation illégale des données
Vous envoyez un relevé, le récepteur le garde dans son système CRM pendant des années. C’est illégal, car la durée de conservation doit être limitée à l’usage prévu. Mais qui vérifie ? Personne. Vous pouvez demander la suppression, mais souvent le mal est fait. C’est un risque juridique, difficile à prouver.
La fuite par négligence humaine
Le plus fréquent : un employé envoie votre document à la mauvaise adresse email, ou imprime une copie et la laisse sur un bureau partagé. Vous ne le saurez jamais, mais votre relevé circule. C’est la fuite la plus banale, et la plus difficile à maîtriser.
Ma méthode en 4 points pour sécuriser un envoi bancaire
Voici comment je procède avec mes clients pour limiter les risques.
1. Masquer les opérations non pertinentes
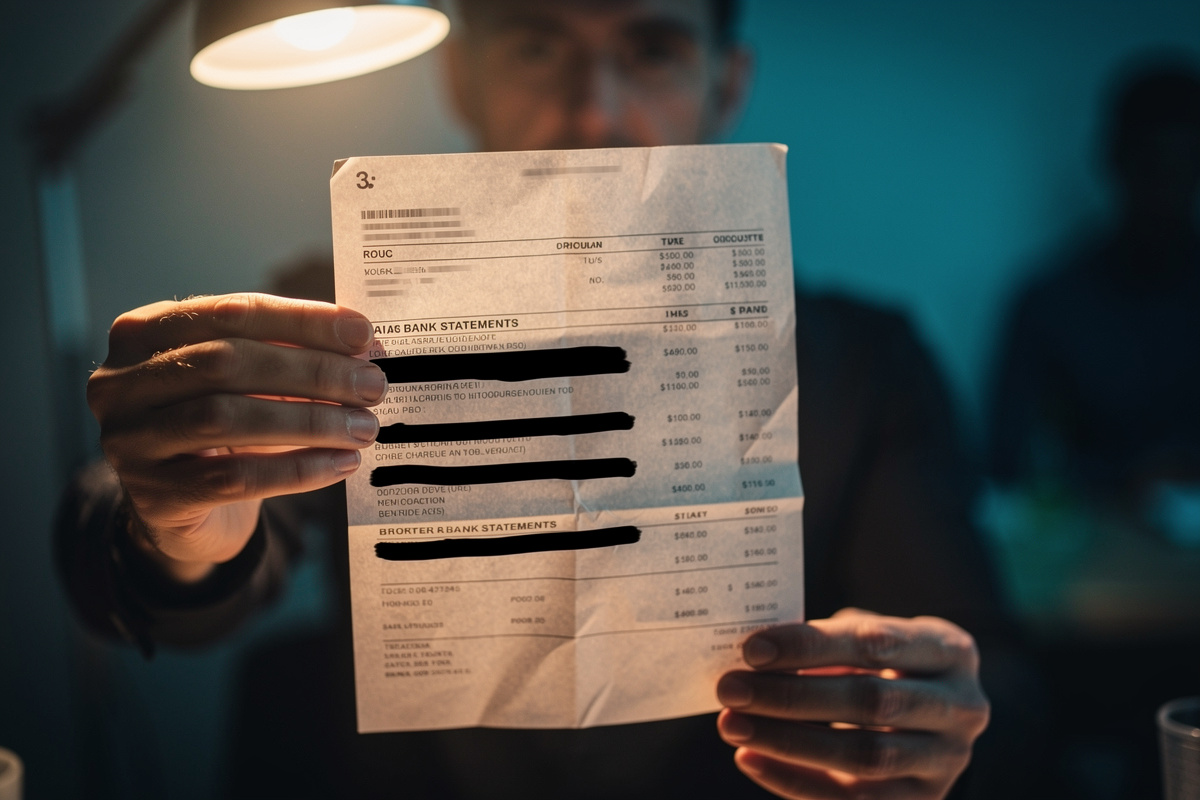
Vous n’êtes pas obligé de montrer chaque débit. Utilisez un outil de retouche pour noircir les lignes qui ne concernent pas la demande. Le destinataire n’a pas besoin de savoir que vous avez acheté un café à 14h. Montrez uniquement le solde final et les totaux des entrées et sorties. C’est simple, mais efficace.
2. Ajouter un filigrane dynamique avec la date et le nom du destinataire
Apposez un filigrane discret : « Document confidentiel – destiné à M. Dupont – le 15/03/2026 ». Ainsi, si le document circule, vous saurez immédiatement quelle est la source de la fuite. C’est une trace qui décourage les mauvais usages.
3. Exiger un accusé de réception et une confirmation d’usage dans votre email
Dans votre message, écrivez : « Je vous adresse ce relevé dans le cadre de la demande de prêt n°1234, pour évaluation de ma solvabilité uniquement. Je vous remercie de confirmer par retour que l’usage sera limité à cette procédure. » Cette phrase est un garde-fou. Elle ne garantit pas tout, mais elle crée une obligation contractuelle.
4. Proposer un tableau de synthèse signé à la place du relevé brut
Une parade que j’utilise souvent : je crée un tableau récapitulatif avec le solde moyen, le total des encaissements et décaissements sur la période, signé de la main du dirigeant. Ce tableau suffit souvent à prouver la solvabilité, sans révéler le détail des opérations. C’est un document léger, facile à lire, et qui ne met pas en danger la confidentialité.
Quand vous ne pouvez pas refuser la transmission
Parfois, vous êtes obligé de fournir le relevé, car la loi ou le contrat l’exige.
Le cadre légal de l’expert-comptable et du commissaire aux comptes
Votre expert-comptable a un droit de regard sur vos comptes, et il peut demander des relevés pour établir vos déclarations. C’est une obligation légale, mais vous pouvez exiger qu’il ne partage pas ces documents avec des tiers sans votre accord. De même, un commissaire aux comptes peut les solliciter dans le cadre d’une mission légale. Vous n’avez pas le choix, mais vous pouvez faire préciser les limites de l’usage.
La demande du bailleur commercial : comment limiter la portée du document à la seule solvabilité
Un bailleur commercial vous demande un relevé pour vérifier votre capacité à payer le loyer. Il n’a pas besoin de connaître votre rentabilité globale. Vous pouvez donc fournir un relevé tronqué, avec uniquement les trois derniers mois et les opérations créditrices. Ajoutez aussi une clause dans votre email : « Ce document est fourni dans le seul but d’évaluer ma solvabilité pour la location du local situé au [adresse]. Il ne pourra pas être utilisé pour une autre finalité. »
Vérifiez toujours ceci avant de cliquer sur « Envoyer »
Avant de finaliser l’envoi, prenez trois minutes pour contrôler ces points.
La clause de confidentialité manquante dans votre email
Vous avez rédigé votre message, mais avez-vous ajouté une phrase de confidentialité en fin de mail ? Ce n’est pas une formalité, c’est un vrai outil juridique. Exemple : « Ce message est confidentiel et ne peut être utilisé que par le destinataire prévu. Toute autre utilisation est interdite. » Cela ne vous empêchera pas un usage abusif, mais cela vous permet d’engager une action en justice plus facilement.
Le piège du PDF scanné vs le fichier exporté
Attention, un relevé scanné contient souvent des métadonnées cachées : date de création, nom de l’entreprise, historique des modifications. Un export PDF depuis votre banque peut contenir plus d’informations que ce que vous voyez à l’écran. Avant d’envoyer, vérifiez que le fichier ne contient pas de champs invisibles. Utilisez un logiciel de nettoyage de métadonnées, ou convertissez le document en image avant de l’envoyer. C’est un détail que peu de gens connaissent.
L’erreur classique : envoyer un relevé de compte commun sur lequel figure les opérations du compte joint d’un associé sans son accord écrit
Si vous avez un compte joint avec un associé ou un conjoint, un relevé montre ses dépenses, ses revenus, ses habitudes de consommation. Envoyer ce document à un tiers sans son accord écrit est un manquement à la protection des données personnelles. Vous pouvez être poursuivi. La bonne pratique : demandez un relevé séparé ou obtenez un consentement écrit. Ne risquez pas un conflit avec votre associé pour gagner cinq minutes.